Viajar al extranjero es una experiencia enriquecedora, pero las comisiones bancarias por retirar dinero pueden deslucir el presupuesto. Afortunadamente, existen tarjetas que eliminan estas molestas tarifas, permitiéndote acceder a tu efectivo sin costes adicionales. En este artículo, analizaremos las mejores tarjetas sin comisión para retirar dinero en el extranjero, considerando aspectos clave como la ausencia de comisiones por extracción en cajeros automáticos fuera de España, las condiciones de uso y las posibles comisiones ocultas. Descubre las opciones más convenientes para disfrutar de tus viajes sin preocuparte por cargos bancarios inesperados.
Las Mejores Tarjetas para Retirar Dinero en el Extranjero Sin Comisiones
Encontrar la tarjeta ideal para retirar dinero en el extranjero sin comisiones puede ser un desafío, pero es crucial para evitar cargos innecesarios y maximizar tu presupuesto de viaje. Varias tarjetas ofrecen este beneficio, aunque es importante analizar cuidadosamente los términos y condiciones para asegurarte de que se ajusten a tus necesidades específicas. Factores como los límites de retiro, los tipos de cambio aplicados y las comisiones ocultas pueden variar considerablemente entre diferentes instituciones financieras. Al investigar a fondo y comparar las opciones disponibles, podrás elegir una tarjeta que te permita acceder a tu dinero en el extranjero de forma conveniente y económica.
¿Qué Tipos de Comisiones Debo Evitar al Retirar Dinero en el Extranjero?
Al retirar dinero en el extranjero, es fundamental estar atento a diversas comisiones. La comisión más evidente es la comisión por retirada de efectivo en cajeros automáticos, que muchas tarjetas imponen cuando se utiliza un cajero fuera de la red del banco emisor. Otra comisión común es la comisión por cambio de divisa, que se aplica al convertir euros (u otra moneda de origen) a la moneda local del país donde te encuentras. Adicionalmente, algunos bancos pueden cobrar una comisión anual de mantenimiento de la tarjeta o una comisión por inactividad, incluso si no la utilizas con frecuencia. Finalmente, el tipo de cambio aplicado puede variar significativamente entre diferentes tarjetas y bancos, lo que puede afectar el costo total de la transacción.
¿Qué Bancos Ofrecen Tarjetas Sin Comisiones por Retiro Internacional?
Varios bancos ofrecen tarjetas que eliminan o reducen significativamente las comisiones por retiro internacional. Algunos bancos online como N26 o Revolut son conocidos por ofrecer tarjetas con condiciones muy favorables para viajar, permitiendo retirar efectivo sin comisiones hasta ciertos límites mensuales y ofreciendo tipos de cambio competitivos. También, algunos bancos tradicionales en España, como EVO Banco (con la Cuenta Inteligente), ofrecen tarjetas con ventajas similares para retiros en el extranjero. Sin embargo, es crucial leer la letra pequeña y comparar las condiciones específicas de cada banco, ya que los beneficios pueden variar según el tipo de cuenta y el país de destino.
¿Cuáles son las Ventajas de Usar una Tarjeta Prepago para Viajar?
Las tarjetas prepago ofrecen una alternativa segura y controlada para gestionar tus gastos en el extranjero. La principal ventaja es que puedes cargar la tarjeta con la cantidad exacta que planeas gastar, lo que te ayuda a evitar sobregiros y a controlar tu presupuesto. Además, muchas tarjetas prepago ofrecen tipos de cambio competitivos y comisiones más bajas que las tarjetas de crédito o débito tradicionales. Otra ventaja es la seguridad, ya que si pierdes la tarjeta, el riesgo se limita al saldo cargado. Además, es una excelente opción para evitar cargos inesperados y mantener un control preciso de tus gastos durante el viaje.
¿Cómo Comparar las Diferentes Opciones de Tarjetas Sin Comisiones?
Comparar las diferentes opciones de tarjetas sin comisiones requiere un análisis detallado de varios factores. Primero, verifica los límites de retiro sin comisiones, tanto diarios como mensuales, ya que algunas tarjetas pueden tener restricciones significativas. Segundo, compara los tipos de cambio aplicados, ya que una pequeña diferencia puede resultar en ahorros importantes. Tercero, analiza las comisiones ocultas, como las comisiones por inactividad o las comisiones por transferencias internacionales. Cuarto, revisa las condiciones de uso, incluyendo los requisitos para obtener la tarjeta y las posibles penalizaciones por incumplimiento. Finalmente, considera la cobertura de seguro de viaje y otros beneficios adicionales que puedan ofrecer algunas tarjetas.
| Tarjeta | Comisiones Retiro Extranjero | Tipo de Cambio | Comisiones Adicionales | Ventajas |
|---|---|---|---|---|
| N26 | Gratis hasta cierto límite mensual | Mastercard | Puede haber comisión por cambio si se excede el límite gratuito | Fácil de usar, control de gastos desde la app |
| Revolut | Gratis hasta cierto límite mensual | Interbancario | Puede haber comisión por cambio si se excede el límite gratuito | Multi-divisa, ideal para viajar a varios países |
| EVO Banco (Cuenta Inteligente) | Gratis en cualquier cajero del mundo (con condiciones) | Visa | Ninguna por retiradas en cajeros de EVO Banco | Cuenta corriente y cuenta de ahorro con rentabilidad |
| Tarjeta Prepago [Ejemplo: Wise (TransferWise)] | Comisión variable baja (depende de la divisa y la cantidad) | Interbancario | Posible comisión por recarga | Ideal para controlar el gasto, segura |
¿Qué banco cobra menos comisión por sacar dinero del extranjero?
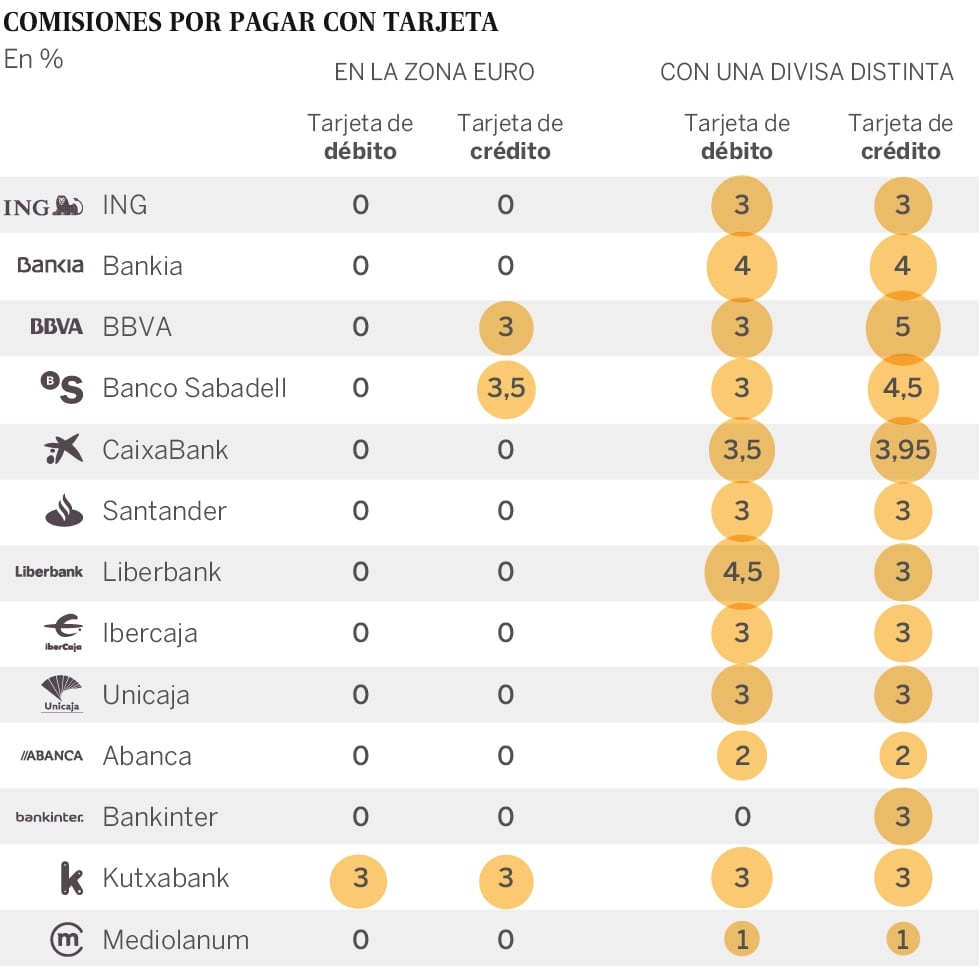
La pregunta sobre qué banco cobra menos comisión por sacar dinero en el extranjero es compleja, ya que las comisiones varían considerablemente dependiendo de varios factores, incluyendo el banco emisor de la tarjeta, el banco receptor en el extranjero, el tipo de tarjeta (débito o crédito), la red de cajeros automáticos utilizada y el país en el que se realiza la extracción. No existe un único banco que siempre ofrezca las comisiones más bajas para todas las situaciones.
Sin embargo, a continuación, se presentan algunos aspectos y opciones a considerar para minimizar las comisiones al sacar dinero en el extranjero:
Bancos sin comisiones o con comisiones reducidas
- Bancos Online: Algunos bancos online, como Revolut, N26 o Wise, se caracterizan por ofrecer tarjetas de débito con comisiones bajas o nulas para la retirada de efectivo en cajeros automáticos en el extranjero. Es importante revisar las condiciones específicas de cada banco, ya que suelen existir límites en la cantidad de dinero que se puede retirar sin comisiones al mes.
- Bancos con acuerdos internacionales: Algunos bancos tradicionales tienen acuerdos con bancos extranjeros que permiten a sus clientes retirar dinero en cajeros automáticos específicos sin pagar comisiones adicionales. Investigar si tu banco tiene este tipo de acuerdos puede ser beneficioso.
- Tarjetas de crédito con beneficios para viajeros: Algunas tarjetas de crédito ofrecen beneficios especiales para viajeros, como la exención de comisiones por transacciones en el extranjero o la devolución de un porcentaje del gasto. Es fundamental leer detenidamente los términos y condiciones de estas tarjetas para entender todos los costes asociados.
Comisiones comunes al sacar dinero en el extranjero
- Comisión por retirada de efectivo: Es la comisión que cobra el banco emisor de la tarjeta por permitir la retirada de efectivo en un cajero automático extranjero. Esta comisión suele ser un porcentaje del importe retirado, con un mínimo fijo.
- Comisión del banco extranjero: El banco propietario del cajero automático en el extranjero también puede cobrar una comisión por el uso de su cajero. Esta comisión se muestra generalmente en la pantalla del cajero antes de la extracción, permitiéndote cancelar la operación si no estás de acuerdo con la comisión.
- Comisión por tipo de cambio: Al realizar una extracción en una moneda diferente a la de tu cuenta, se aplica un tipo de cambio. Este tipo de cambio puede ser menos favorable que el tipo de cambio oficial, y algunos bancos añaden una comisión adicional por la conversión de moneda.
Estrategias para minimizar las comisiones
- Retirar cantidades mayores con menos frecuencia: Si es posible, retira una cantidad mayor de dinero en lugar de realizar múltiples extracciones pequeñas. De esta forma, reduces el número de comisiones por retirada de efectivo.
- Evitar cajeros automáticos de empresas independientes: Los cajeros automáticos que no pertenecen a un banco suelen tener comisiones más altas. Prioriza el uso de cajeros automáticos de bancos reconocidos.
- Elegir la moneda local: Al realizar la extracción, el cajero automático te preguntará si deseas que la conversión de moneda la realice tu banco o el banco del cajero. Generalmente, es mejor elegir la moneda local (es decir, que tu banco realice la conversión) para obtener un tipo de cambio más favorable.
Comparar las condiciones de diferentes bancos y tarjetas
- Investigar las comisiones de tu banco actual: Ponte en contacto con tu banco o consulta su página web para conocer las comisiones que aplican a las retiradas de efectivo en el extranjero.
- Comparar diferentes opciones de tarjetas: Investiga las tarjetas de débito y crédito que ofrecen diferentes bancos y compara sus comisiones y beneficios para viajeros.
- Leer las opiniones de otros usuarios: Busca opiniones y experiencias de otros usuarios que hayan sacado dinero en el extranjero con diferentes tarjetas y bancos.
Alternativas a la retirada de efectivo
- Pagar con tarjeta de crédito o débito: En muchos países, el pago con tarjeta es ampliamente aceptado. Siempre que sea posible, opta por pagar directamente con tu tarjeta para evitar la necesidad de retirar efectivo.
- Utilizar servicios de transferencia de dinero: Si necesitas enviar dinero a alguien en el extranjero, considera utilizar servicios de transferencia de dinero como Wise, Remitly o Western Union. Estos servicios suelen ofrecer tipos de cambio competitivos y comisiones más bajas que los bancos tradicionales.
- Abrir una cuenta bancaria local: Si vas a pasar una temporada larga en un país extranjero, considera abrir una cuenta bancaria local. Esto te permitirá evitar las comisiones por transacciones internacionales.
¿Cuál es la mejor tarjeta para realizar retiros en cajeros automáticos internacionales?
La «mejor» tarjeta para realizar retiros en cajeros automáticos internacionales depende mucho de tus necesidades y prioridades individuales. No existe una única respuesta universal. Sin embargo, hay factores clave a considerar para tomar la mejor decisión para tu caso. Algunos de estos factores incluyen las comisiones por transacción, los tipos de cambio ofrecidos, los límites de retiro, la cobertura geográfica de la red de cajeros y la seguridad de la tarjeta. Generalmente, las tarjetas de débito asociadas a cuentas bancarias con beneficios para viajes suelen ser una buena opción. Alternativamente, las tarjetas de crédito que no cobran comisiones por transacciones internacionales también son viables.
Comisiones y Cargos Asociados
Las comisiones son un factor crucial al elegir una tarjeta para retiros internacionales. Investiga a fondo las comisiones por transacción, las comisiones por uso de cajeros fuera de la red y cualquier otro cargo oculto. Algunas tarjetas ofrecen reembolsos de comisiones, mientras que otras las eximen por completo. Considera lo siguiente:
- Comisiones por transacción: Porcentaje o cantidad fija que el banco cobra por cada retiro.
- Comisiones por uso de cajeros fuera de la red: Cargos adicionales impuestos por el propietario del cajero.
- Comisiones ocultas: Verifica si hay comisiones por inactividad o mantenimiento de la cuenta.
Tipos de Cambio Ofrecidos
El tipo de cambio que te ofrece la tarjeta puede afectar significativamente el costo total de tus retiros. Compara los tipos de cambio de diferentes tarjetas con el tipo de cambio interbancario (el tipo «real» que se usa entre bancos) para evaluar la diferencia. Evita las tarjetas que te ofrecen un tipo de cambio desfavorable. Considera que:
- Tipo de cambio interbancario: El punto de referencia ideal.
- Margen del banco: El porcentaje que el banco agrega al tipo de cambio interbancario para obtener ganancias.
- Transparencia: Busca tarjetas que muestren claramente el tipo de cambio aplicado.
Límites de Retiro y Acceso a Cajeros
Los límites diarios de retiro y la disponibilidad de cajeros en tu destino son consideraciones importantes. Asegúrate de que el límite de retiro de la tarjeta sea suficiente para tus necesidades, y verifica si la red de cajeros a la que está afiliada la tarjeta tiene una buena cobertura en los países que visitarás. Considera:
- Límite diario: La cantidad máxima que puedes retirar en un día.
- Cobertura de la red: Número y ubicación de cajeros automáticos disponibles en tu destino.
- Disponibilidad 24/7: Asegúrate de que los cajeros sean accesibles en todo momento.
Seguridad y Protección contra Fraude
La seguridad de tu tarjeta es fundamental al realizar retiros en el extranjero. Busca tarjetas que ofrezcan protección contra fraude, como la posibilidad de bloquear la tarjeta en caso de pérdida o robo, y notificaciones instantáneas de transacciones. Además, verifica si la tarjeta cuenta con tecnología de chip EMV para mayor seguridad. Es importante considerar que:
- Protección contra fraude: Políticas del banco en caso de transacciones no autorizadas.
- Notificaciones de transacciones: Alertas instantáneas por SMS o correo electrónico.
- Tecnología de chip EMV: Un estándar de seguridad que dificulta la clonación de tarjetas.
Tarjetas de Débito vs. Tarjetas de Crédito
Tanto las tarjetas de débito como las de crédito pueden utilizarse para retiros internacionales, pero cada una tiene sus ventajas y desventajas. Las tarjetas de débito te permiten acceder directamente a los fondos de tu cuenta bancaria, mientras que las tarjetas de crédito te brindan la opción de pagar después. En general, las tarjetas de débito suelen tener comisiones más bajas por retiro, pero las tarjetas de crédito pueden ofrecer mayores beneficios de viaje y protección contra fraude. Debes evaluar:
- Comisiones por adelanto de efectivo: Generalmente altas en tarjetas de crédito.
- Intereses: Se acumulan intereses en los adelantos de efectivo de tarjetas de crédito desde el primer día.
- Beneficios de viaje: Algunas tarjetas de crédito ofrecen seguros de viaje, recompensas y otros beneficios.
¿Cuál es la mejor tarjeta para utilizar cuando se viaja al extranjero?

La «mejor» tarjeta para usar cuando se viaja al extranjero depende en gran medida de tus necesidades y hábitos de gasto individuales. No existe una única tarjeta que sea perfecta para todos. Sin embargo, las tarjetas que generalmente se consideran ideales para viajes internacionales ofrecen bajas o nulas comisiones por transacciones en el extranjero, buenas tasas de cambio, y beneficios adicionales como seguro de viaje o recompensas por compras.
Comisiones por Transacciones en el Extranjero: La Clave Principal
La principal característica que debes buscar en una tarjeta para viajar es la ausencia de comisiones por transacciones en el extranjero. Estas comisiones, generalmente entre el 1% y el 3% del monto de la compra, pueden acumularse rápidamente, especialmente si utilizas la tarjeta con frecuencia. Evitar estas comisiones es fundamental para ahorrar dinero durante tu viaje. Busca tarjetas que explícitamente indiquen «0% comisiones por transacciones en el extranjero» en sus términos y condiciones.
- Investiga exhaustivamente las tarifas de cada tarjeta.
- Prioriza las tarjetas que no cobran comisiones por compras en el extranjero.
- Considera las tarjetas con programas de recompensas o puntos que compensen otras tarifas potenciales.
Tasas de Cambio Competitivas: Obtén el Mejor Valor por tu Dinero
Las tasas de cambio son cruciales. Incluso si una tarjeta no cobra comisiones por transacciones en el extranjero, una tasa de cambio desfavorable puede contrarrestar ese beneficio. La mayoría de las tarjetas utilizan tasas de cambio interbancarias, que suelen ser las más favorables, pero algunas tarjetas pueden aplicar un margen adicional. Verifica si la tarjeta utiliza la tasa de cambio interbancaria o aplica un margen adicional. Compara diferentes tarjetas y elige la que te ofrezca la tasa de cambio más competitiva.
- Investiga qué tasas de cambio utiliza cada tarjeta.
- Compara las tasas de cambio de diferentes tarjetas antes de tomar una decisión.
- Prioriza las tarjetas que ofrecen las tasas de cambio más competitivas.
Tarjetas de Crédito vs. Tarjetas de Débito: Ventajas y Desventajas
Tanto las tarjetas de crédito como las tarjetas de débito tienen sus ventajas y desventajas cuando se utilizan en el extranjero. Las tarjetas de crédito suelen ofrecer una mayor protección contra fraudes y responsabilidad limitada, además de beneficios como seguros de viaje y programas de recompensas. Las tarjetas de débito te permiten acceder directamente a tus fondos, lo que puede ser útil para controlar tus gastos, pero pueden tener menores protecciones y comisiones por retiro en cajeros automáticos extranjeros. Considera el riesgo de fraude y las protecciones ofrecidas por cada tipo de tarjeta.
- Evalúa tus prioridades: protección contra fraudes, control de gastos, etc.
- Investiga las políticas de responsabilidad limitada de cada tarjeta.
- Compara las comisiones por retiro en cajeros automáticos extranjeros.
Beneficios Adicionales: Seguros, Recompensas y Asistencia en Viajes
Muchas tarjetas ofrecen beneficios adicionales que pueden ser muy útiles durante un viaje al extranjero. Estos beneficios pueden incluir seguro de viaje (cobertura por pérdida de equipaje, retrasos de vuelo, gastos médicos), programas de recompensas (puntos o millas que puedes canjear por viajes o descuentos), y asistencia en viajes (ayuda con reservas, información y asistencia en caso de emergencia). Evalúa qué beneficios son más importantes para ti según tu estilo de viaje y destino.
- Revisa detalladamente los términos y condiciones de cada beneficio.
- Compara los programas de recompensas y elige el que mejor se adapte a tus necesidades.
- Investiga la cobertura y límites de los seguros de viaje ofrecidos.
Consideraciones Específicas por Destino: Aceptación y Cajeros Automáticos
La aceptación de tarjetas puede variar según el destino. En algunos países, las tarjetas Visa y Mastercard son ampliamente aceptadas, mientras que en otros, las tarjetas American Express pueden tener una aceptación más limitada. Además, es importante considerar la disponibilidad de cajeros automáticos que acepten tu tarjeta. Investiga la aceptación de tarjetas y la disponibilidad de cajeros automáticos en los países que planeas visitar. Informa a tu banco sobre tus planes de viaje para evitar bloqueos de tu tarjeta por actividades sospechosas.
- Investiga qué tarjetas son más ampliamente aceptadas en tu destino.
- Ubica los cajeros automáticos que acepten tu tarjeta antes de viajar.
- Informa a tu banco sobre tus planes de viaje para evitar problemas con tu tarjeta.
¿Qué tarjeta me sirve para el extranjero?

Tarjetas de Crédito sin Comisiones por Transacciones en el Extranjero
Estas tarjetas son ideales si planeas realizar muchas compras o pagos directos con tarjeta. Evitar las comisiones por cada transacción puede ahorrarte una cantidad significativa de dinero, especialmente en viajes largos o con muchos gastos. Antes de elegir una, verifica si hay costos ocultos, como cuotas anuales o tasas de interés elevadas si no pagas el saldo completo a tiempo.
- Averigua las comisiones: Confirma que la tarjeta realmente no cobra comisiones por transacciones en el extranjero.
- Verifica el tipo de cambio: Aunque no cobren comisiones, el tipo de cambio aplicado puede variar. Compara con el tipo de cambio oficial para asegurarte de que sea competitivo.
- Considera los beneficios adicionales: Algunas tarjetas ofrecen recompensas por gastos, seguros de viaje o acceso a salas VIP en aeropuertos.
Tarjetas de Débito para Retirar Efectivo en el Extranjero
Si prefieres usar efectivo o necesitas dinero local para ciertos gastos, una tarjeta de débito puede ser útil. Sin embargo, las tarjetas de débito a menudo tienen comisiones más altas por retiros en cajeros automáticos extranjeros. Busca tarjetas de débito que ofrezcan retiros gratuitos en cajeros de redes asociadas o que reembolsen las comisiones. Es crucial notificar a tu banco antes de viajar para evitar que bloqueen la tarjeta por seguridad.
- Identifica redes de cajeros asociados: Algunas tarjetas tienen acuerdos con bancos internacionales que permiten retiros sin comisiones.
- Compara las comisiones por retiro: Si no hay redes asociadas, compara las comisiones que cobran diferentes bancos por retiros en cajeros automáticos extranjeros.
- Considera tarjetas prepago: Carga la tarjeta con una cantidad específica de dinero para controlar tus gastos y evitar cargos inesperados.
Tarjetas Prepago de Viaje Multidivisa
Estas tarjetas te permiten cargar diferentes monedas y usarlas como una tarjeta de débito local en cada país. Son útiles para evitar las fluctuaciones del tipo de cambio y tener un mayor control de tus gastos. Sin embargo, pueden tener comisiones por carga, descarga o inactividad. Son una excelente opción para presupuestar un viaje y evitar sorpresas en la factura.
- Investiga las monedas disponibles: Asegúrate de que la tarjeta admita las monedas de los países que visitarás.
- Compara las comisiones por carga y descarga: Algunas tarjetas cobran por agregar o retirar fondos de la tarjeta.
- Verifica los límites de gasto y retiro: Asegúrate de que los límites sean adecuados para tus necesidades.
Aceptación de la Tarjeta en tu Destino
No todas las tarjetas son aceptadas en todas partes. Visa y Mastercard son generalmente las más aceptadas a nivel mundial. American Express puede ser menos común en algunos países. Investiga qué tarjetas son más utilizadas en tu destino y lleva una combinación de tarjetas por si acaso. Llevar una alternativa es clave para evitar contratiempos.
- Investiga la aceptación por marca: Averigua si Visa, Mastercard o American Express son ampliamente aceptadas en tu destino.
- Considera el uso de efectivo: En algunos lugares, especialmente mercados locales o establecimientos pequeños, el efectivo puede ser la única opción.
- Ten una tarjeta de respaldo: Lleva una segunda tarjeta de diferente marca por si la primera no es aceptada.
Notificación de Viaje a tu Banco
Es crucial informar a tu banco sobre tus planes de viaje antes de salir. Esto evitará que bloqueen tu tarjeta por sospecha de fraude al detectar transacciones inusuales en el extranjero. Puedes notificar a tu banco por teléfono, en línea o a través de su aplicación móvil.
- Contacta a tu banco antes de viajar: Informa sobre las fechas y los destinos de tu viaje.
- Verifica los límites de gasto: Asegúrate de que tus límites de gasto sean adecuados para tus necesidades.
- Guarda los números de contacto de emergencia: Ten a mano los números de teléfono para reportar tarjetas perdidas o robadas.
Preguntas Frecuentes
¿Qué significa exactamente «tarjeta sin comisión» para retirar dinero en el extranjero?
Significa que la tarjeta no te cobrará una comisión directa por la disposición de efectivo en cajeros automáticos fuera de tu país. Sin embargo, es importante verificar si el cajero en sí aplica alguna tasa o cargo adicional, y si la entidad emisora de la tarjeta utiliza un tipo de cambio favorable al realizar la conversión de moneda.
¿Cuáles son algunas de las tarjetas más recomendadas para evitar comisiones al retirar dinero en el extranjero?
Algunas opciones populares incluyen tarjetas ofrecidas por bancos online o neobancos que se especializan en operaciones internacionales. Busca tarjetas que explicitamente indiquen «sin comisiones por retiro en cajeros automáticos en el extranjero» y compara los tipos de cambio que aplican. Es importante revisar las condiciones de cada producto financiero.
¿Cómo puedo evitar sorpresas con las comisiones al usar mi tarjeta en el extranjero?
Antes de viajar, verifica con tu banco o emisor de la tarjeta las condiciones específicas para retiros en el extranjero, incluyendo si hay límites de retiro diario y las comisiones que podrían aplicar si no usas cajeros pertenecientes a redes específicas. Activa las notificaciones de la tarjeta para estar al tanto de las transacciones y, si es posible, obtén una tarjeta específicamente diseñada para viajes internacionales.
¿Qué alternativas existen a las tarjetas sin comisión para retirar efectivo en el extranjero?
Considera llevar una combinación de opciones: una tarjeta sin comisión para retiros y otra para pagos directos en establecimientos (asegurándote de verificar las comisiones en este caso también). Explora opciones como transferencias de dinero online o servicios como PayPal (aunque estos también pueden tener comisiones). Además, llevar algo de efectivo en la moneda local puede ser útil para gastos menores o emergencias.