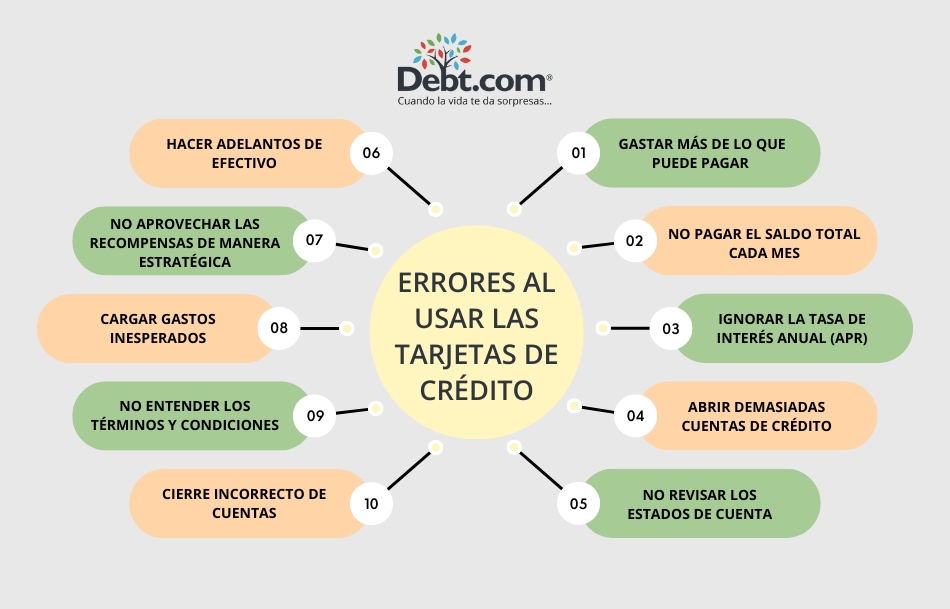
Viajar al extranjero implica disfrutar de nuevas culturas y experiencias, pero también conlleva desafíos financieros. Uno de los errores más frecuentes, y costosos, es el uso inadecuado de las tarjetas de crédito. Cargos inesperados, comisiones ocultas y la falta de previsión pueden convertir un viaje soñado en una pesadilla económica. Este artículo desglosa los errores más comunes al utilizar tu tarjeta en el extranjero, desde desconocer las tasas de cambio hasta olvidar notificar al banco sobre tus planes de viaje. Además, te proporcionaremos consejos prácticos y estrategias para evitar estos contratiempos y aprovechar al máximo tu tarjeta de crédito sin sorpresas desagradables.
Errores Comunes al Usar Tarjetas de Crédito en el Exterior (Y Cómo Evitarlos)
No Informar al Banco sobre tu Viaje
Un error frecuente es no notificar a tu banco que viajarás al extranjero. Esto puede provocar que el banco, al detectar transacciones inusuales desde otro país, bloquee tu tarjeta por sospecha de fraude. Para evitar esto, contacta a tu banco (ya sea por teléfono, aplicación móvil o en persona) antes de viajar e infórmales sobre las fechas de tu viaje y los países que visitarás. De esta manera, evitarás inconvenientes y podrás usar tu tarjeta sin problemas.
Desconocer las Comisiones por Transacciones Internacionales
Muchas tarjetas de crédito cobran comisiones por transacciones internacionales, que pueden incluir un porcentaje del monto de la compra o un cargo fijo. Estas comisiones pueden aumentar significativamente el costo de tus compras en el extranjero. Antes de viajar, consulta con tu banco para entender las comisiones que aplican y considera si te conviene utilizar una tarjeta de crédito diferente o una tarjeta de débito que ofrezca mejores condiciones para el uso internacional.
Olvidar el Tipo de Cambio
El tipo de cambio entre tu moneda local y la moneda del país que visitas puede variar significativamente. Es crucial estar atento al tipo de cambio actual para evitar sorpresas desagradables al recibir el estado de cuenta de tu tarjeta de crédito. Puedes usar convertidores de moneda en línea o aplicaciones móviles para tener una idea del tipo de cambio y calcular el costo real de tus compras en la moneda local.
No Verificar la Seguridad de los Cajeros Automáticos (ATMs)
En el extranjero, es importante ser especialmente cauteloso al usar cajeros automáticos (ATMs) para retirar efectivo. Algunos cajeros pueden ser víctimas de fraude, con dispositivos instalados para robar información de las tarjetas o capturar números PIN. Antes de insertar tu tarjeta, verifica que el cajero no presente alteraciones sospechosas, como partes sueltas o teclados superpuestos, y cubre el teclado al ingresar tu PIN.
No Tener una Tarjeta de Respaldo
Depender de una sola tarjeta de crédito al viajar al extranjero puede ser riesgoso. Si tu tarjeta se pierde, es robada o se bloquea, te quedarás sin acceso a fondos. Es recomendable llevar al menos dos tarjetas de crédito diferentes de diferentes emisores, guardándolas en lugares separados. Esto te proporcionará una red de seguridad en caso de que surja un problema con una de tus tarjetas.
| Error Común | Cómo Evitarlo |
|---|---|
| No informar al banco del viaje | Notificar al banco las fechas y destinos del viaje. |
| Desconocer comisiones internacionales | Consultar con el banco las comisiones aplicables antes de viajar. |
| Ignorar el tipo de cambio | Usar convertidores de moneda para calcular el costo real de las compras. |
| ATMs inseguros | Verificar la seguridad del cajero antes de usarlo. |
| Carecer de tarjeta de respaldo | Llevar al menos dos tarjetas de crédito de diferentes emisores. |
¿Cuáles son algunos errores comunes al usar tarjetas de crédito?

Algunos errores comunes al usar tarjetas de crédito incluyen acumular deudas innecesarias por compras impulsivas, ignorar los términos y condiciones del contrato, realizar solo el pago mínimo cada mes, exceder el límite de crédito y no revisar los estados de cuenta regularmente. Estos errores pueden resultar en altas tasas de interés, cargos por mora, daño a la calificación crediticia y, en última instancia, dificultades financieras.
Acumular Deuda por Compras Impulsivas
Uno de los errores más frecuentes es utilizar la tarjeta de crédito para realizar compras impulsivas que no se ajustan al presupuesto personal. Esto lleva a acumular deudas que pueden ser difíciles de pagar, especialmente si no se tiene un plan de pago definido. Para evitar este problema, es crucial planificar las compras, distinguir entre necesidades y deseos, y resistir la tentación de adquirir artículos innecesarios.
- Crear un presupuesto mensual detallado.
- Esperar 24 horas antes de realizar una compra impulsiva.
- Evitar comprar bajo estrés emocional.
Ignorar los Términos y Condiciones del Contrato
Muchos usuarios de tarjetas de crédito no se toman el tiempo de leer y entender los términos y condiciones del contrato. Esto puede resultar en sorpresas desagradables, como altas tasas de interés, cargos ocultos y políticas de pago desfavorables. Es fundamental comprender todos los aspectos del contrato, incluyendo las tasas de interés, los cargos por mora, las fechas de vencimiento y las condiciones para la cancelación de la tarjeta.
- Leer detenidamente el contrato antes de activar la tarjeta.
- Prestar atención a las tasas de interés y cargos por mora.
- Consultar cualquier duda con el emisor de la tarjeta.
Realizar Solo el Pago Mínimo Mensual
Pagar solo el mínimo mensual puede parecer una solución fácil a corto plazo, pero a la larga resulta mucho más costoso. Al hacer esto, una gran parte del pago se destina a cubrir los intereses, y la deuda principal se reduce muy lentamente. Esto prolonga el tiempo necesario para saldar la deuda y aumenta significativamente el costo total de los productos o servicios adquiridos.
- Intentar pagar más del mínimo mensual siempre que sea posible.
- Priorizar el pago de tarjetas con las tasas de interés más altas.
- Considerar la consolidación de deudas para obtener una tasa de interés más baja.
Exceder el Límite de Crédito
Superar el límite de crédito de la tarjeta puede acarrear cargos adicionales y afectar negativamente la calificación crediticia. Las entidades financieras suelen cobrar cargos por sobregiro, y el hecho de exceder el límite de forma recurrente puede interpretarse como una señal de mala gestión financiera. Es importante llevar un control de los gastos y mantenerse dentro del límite establecido.
- Monitorear el saldo de la tarjeta regularmente.
- Establecer alertas para recibir notificaciones cuando se acerque al límite.
- Considerar solicitar un aumento del límite de crédito si es necesario y responsable.
No Revisar los Estados de Cuenta Regularmente
No revisar los estados de cuenta de la tarjeta de crédito de forma periódica puede llevar a pasar por alto errores, cargos no autorizados o incluso fraudes. Es esencial verificar cada transacción para asegurarse de que coincida con los gastos realizados. La detección temprana de irregularidades permite resolver problemas rápidamente y evitar mayores complicaciones.
- Revisar los estados de cuenta mensuales tan pronto como se reciban.
- Reportar cualquier error o cargo no autorizado de inmediato.
- Guardar los comprobantes de las transacciones para compararlos con el estado de cuenta.
¿Cuál es la mejor manera de utilizar una tarjeta de crédito en el extranjero?

La mejor manera de utilizar una tarjeta de crédito en el extranjero implica una planificación cuidadosa y el conocimiento de las opciones y riesgos asociados. La clave está en minimizar las comisiones, maximizar la seguridad y aprovechar las ventajas que ofrece la tarjeta. Considera también tener un plan de contingencia en caso de que tu tarjeta se pierda o sea robada.
Conocer las Comisiones y Cargos Aplicables
- Investiga las comisiones por transacción en el extranjero que aplica tu banco o emisor de la tarjeta. Estas comisiones pueden variar significativamente, y elegir la tarjeta correcta puede ahorrarte una cantidad considerable de dinero.
- Pregunta por las comisiones por conversión de moneda, que se aplican cuando realizas una compra en una moneda diferente a la de tu tarjeta. Algunas tarjetas ofrecen tasas de cambio más favorables que otras.
- Considera tarjetas que no cobran comisiones por transacciones en el extranjero. Muchas tarjetas de crédito de viaje están diseñadas específicamente para este propósito y pueden ofrecer otros beneficios adicionales como seguros de viaje o recompensas.
Informar al Banco sobre tu Viaje
- Notifica a tu banco sobre las fechas y el destino de tu viaje. Esto ayuda a evitar que tu tarjeta sea bloqueada por sospecha de fraude debido a actividad inusual.
- Proporciona un número de teléfono alternativo donde puedan contactarte en caso de que necesiten verificar una transacción.
- Verifica si hay restricciones geográficas en el uso de tu tarjeta. Algunos bancos pueden limitar el uso de tarjetas en ciertos países por razones de seguridad.
Elegir la Moneda Correcta al Pagar
- Siempre que sea posible, paga en la moneda local del país que estás visitando. Aunque parezca contradictorio, esto permite que tu banco aplique la tasa de cambio, que generalmente es más favorable que la que ofrece el comerciante.
- Evita la conversión dinámica de moneda (DCC), que es cuando el comerciante te ofrece pagar en tu moneda local. Aunque puede parecer conveniente, a menudo implica tasas de cambio infladas y comisiones adicionales.
- Revisa el comprobante de pago cuidadosamente antes de firmar o autorizar la transacción, asegurándote de que la moneda y el monto sean correctos.
Mantener la Seguridad de tu Tarjeta
- Guarda tu tarjeta en un lugar seguro y evita llevarla a la vista. Considera usar una funda protectora para evitar el robo de información por contacto (RFID).
- Nunca compartas tu número de PIN con nadie y cubre el teclado al ingresarlo en cajeros automáticos o terminales de pago.
- Revisa tus estados de cuenta en línea regularmente para detectar cualquier transacción sospechosa. Si encuentras alguna, repórtala inmediatamente a tu banco.
Aprovechar los Beneficios Adicionales de la Tarjeta
- Investiga si tu tarjeta ofrece seguros de viaje, como seguro de alquiler de autos, seguro de cancelación de viaje o seguro de equipaje perdido. Estos beneficios pueden ahorrarte dinero en la compra de seguros adicionales.
- Aprovecha los programas de recompensas que ofrece tu tarjeta, como millas aéreas, puntos de recompensa o descuentos en hoteles y restaurantes.
- Considera si tu tarjeta ofrece acceso a salas VIP en aeropuertos. Esto puede hacer que tus viajes sean más cómodos, especialmente si tienes vuelos de larga duración o escalas.
¿Cómo es mejor pagar con tarjeta en el extranjero?
Pagar con tarjeta en el extranjero puede ser una opción conveniente y segura, pero es importante considerar varios factores para optimizar los costos y evitar sorpresas desagradables. La mejor manera de pagar con tarjeta dependerá de tus necesidades y circunstancias específicas.
Comisiones por Transacciones Internacionales
Las comisiones por transacciones internacionales son un factor crucial a tener en cuenta al pagar con tarjeta en el extranjero. Las entidades bancarias y emisoras de tarjetas suelen aplicar cargos adicionales por cada compra o retiro realizado fuera del país de origen. Estas comisiones pueden variar considerablemente entre diferentes tarjetas y bancos.
- Investiga las comisiones: Antes de viajar, ponte en contacto con tu banco o revisa la información de tu tarjeta para conocer las comisiones específicas que aplican por transacciones internacionales, tanto para compras como para retiros en cajeros automáticos.
- Considera tarjetas sin comisiones: Algunas tarjetas de crédito y débito están diseñadas específicamente para viajeros y ofrecen la ventaja de no aplicar comisiones por transacciones en el extranjero. Investiga si puedes obtener una de estas tarjetas antes de tu viaje.
- Evalúa el impacto: Calcula el impacto potencial de las comisiones en tu presupuesto de viaje. Si planeas realizar muchas transacciones, las comisiones pueden acumularse rápidamente.
Tipos de Cambio y Conversión de Divisas
El tipo de cambio y la forma en que se realiza la conversión de divisas son elementos clave a considerar al usar tu tarjeta en el extranjero. El tipo de cambio que aplica tu banco o la red de la tarjeta (Visa, Mastercard) puede ser diferente al tipo de cambio oficial. Además, algunos comercios ofrecen realizar la conversión a tu moneda local en el momento de la compra, lo que se conoce como Conversión Dinámica de Divisas (DCC).
- Compara los tipos de cambio: Antes de realizar una compra, presta atención al tipo de cambio que se te ofrece. Compara el tipo de cambio ofrecido por el comercio con el tipo de cambio oficial y el que aplica tu banco para determinar si la conversión dinámica te beneficia o no.
- Prefiere la moneda local: En la mayoría de los casos, es mejor pagar en la moneda local del país que estás visitando. De esta manera, tu banco o la red de la tarjeta se encargarán de la conversión, que generalmente ofrece un tipo de cambio más favorable que la conversión dinámica ofrecida por el comercio.
- Ten cuidado con la DCC: La Conversión Dinámica de Divisas puede parecer conveniente, pero a menudo implica comisiones adicionales y un tipo de cambio menos favorable. En general, rechaza la DCC y opta por pagar en la moneda local.
Seguridad de la Tarjeta y Prevención de Fraude
La seguridad de tu tarjeta es fundamental al viajar al extranjero. El riesgo de fraude y robo de información aumenta en entornos desconocidos. Es importante tomar precauciones para proteger tu tarjeta y minimizar el riesgo de ser víctima de actividades fraudulentas.
- Notifica a tu banco: Antes de viajar, informa a tu banco sobre tus planes de viaje, incluyendo las fechas y los países que visitarás. Esto ayudará a evitar que tu tarjeta sea bloqueada por sospecha de actividad fraudulenta.
- Protege tu PIN: Nunca compartas tu PIN con nadie y ten cuidado al introducirlo en cajeros automáticos o terminales de pago. Cubre el teclado con tu mano para evitar que alguien pueda espiar tu PIN.
- Revisa tus extractos: Revisa regularmente tus extractos bancarios para detectar cualquier transacción sospechosa. Si identificas alguna transacción que no reconoces, notifícalo inmediatamente a tu banco.
Alternativas a las Tarjetas Tradicionales
Además de las tarjetas de crédito y débito tradicionales, existen alternativas que pueden ser más convenientes o económicas para pagar en el extranjero. Estas alternativas incluyen tarjetas de viaje prepagas, tarjetas virtuales y servicios de pago en línea.
- Tarjetas de viaje prepagas: Estas tarjetas se cargan con una cantidad específica de dinero antes del viaje y se pueden utilizar como una tarjeta de débito normal. Son una buena opción para controlar tus gastos y evitar comisiones sorpresa.
- Tarjetas virtuales: Algunos bancos ofrecen tarjetas virtuales que se pueden utilizar para compras en línea o para agregar a billeteras digitales. Estas tarjetas ofrecen una capa adicional de seguridad, ya que no están vinculadas directamente a tu cuenta bancaria principal.
- Servicios de pago en línea: Servicios como PayPal, Apple Pay y Google Pay pueden ser una opción conveniente y segura para pagar en el extranjero, especialmente en comercios que los aceptan.
Uso de Cajeros Automáticos (ATMs)
Retirar efectivo en cajeros automáticos en el extranjero puede ser necesario en algunos casos, pero es importante hacerlo de manera inteligente para minimizar los costos. Las comisiones por retiro en cajeros automáticos pueden ser elevadas, y el tipo de cambio ofrecido puede no ser el más favorable.
- Investiga los cajeros automáticos: Busca cajeros automáticos que pertenezcan a redes bancarias con las que tu banco tenga acuerdos. Esto puede reducir o eliminar las comisiones por retiro.
- Retira cantidades mayores: Si necesitas efectivo, retira una cantidad mayor en lugar de hacer varios retiros pequeños. Esto te ayudará a minimizar las comisiones por transacción.
- Rechaza la conversión dinámica: Al retirar dinero de un cajero automático, es posible que te ofrezcan realizar la conversión a tu moneda local. Rechaza esta opción y opta por retirar en la moneda local del país.
¿Debo informar a mi compañía de tarjeta de crédito que estoy de viaje?

Sí, es muy recomendable informar a tu compañía de tarjeta de crédito antes de viajar, especialmente al extranjero. No hacerlo podría resultar en que tu tarjeta sea bloqueada debido a actividades sospechosas. Las transacciones realizadas en un lugar inusual geográficamente para ti podrían ser interpretadas como fraudulentas.
¿Por qué es importante notificar mi viaje a la compañía de mi tarjeta de crédito?
Notificar tu viaje a tu compañía de tarjeta de crédito es crucial para evitar inconvenientes durante tu viaje. Al hacerlo, les proporcionas información anticipada sobre tus patrones de gasto en una ubicación diferente a la habitual. Esto les permite diferenciar entre transacciones legítimas realizadas por ti y posibles intentos de fraude. Si no informas a tu banco sobre tu viaje, es posible que bloqueen tu tarjeta al detectar actividad inusual. Esto puede dejarte sin acceso a tus fondos durante tu viaje, lo que podría ser muy problemático.
- Ayuda a prevenir bloqueos de la tarjeta por actividad sospechosa.
- Permite a la compañía monitorizar transacciones de manera más efectiva.
- Asegura que puedas acceder a tus fondos sin interrupciones durante el viaje.
¿Cómo puedo notificar mi viaje a mi compañía de tarjeta de crédito?
Las compañías de tarjetas de crédito ofrecen diversas formas de notificar tus planes de viaje. La forma más común es a través de su página web o aplicación móvil. Busca una sección designada para notificar viajes o planes de viaje. Generalmente, te pedirán las fechas de inicio y fin del viaje, así como los destinos que visitarás. También puedes llamar directamente al número de atención al cliente que se encuentra en el reverso de tu tarjeta. Algunos bancos también permiten la notificación a través de correo electrónico, aunque este método puede ser menos seguro y demorar más.
- A través de la página web o aplicación móvil de la tarjeta.
- Llamando al número de atención al cliente.
- En algunos casos, por correo electrónico (aunque menos recomendable).
¿Qué información debo proporcionar al notificar mi viaje?
Al notificar tu viaje, asegúrate de proporcionar la información más precisa posible. La información más importante incluye las fechas exactas de inicio y fin de tu viaje, así como los destinos específicos que planeas visitar. Proporcionar un rango de fechas amplio puede ayudar a evitar problemas si tu viaje se extiende inesperadamente. Si planeas visitar varios países o ciudades, inclúyelos todos en la notificación. Cuanto más detallada sea la información, mejor podrá tu compañía de tarjeta de crédito monitorizar tus transacciones y prevenir falsas alarmas.
- Fechas de inicio y fin del viaje.
- Destinos específicos (ciudades y países).
- Cualquier información adicional que pueda ser relevante (por ejemplo, si tienes escalas en algún lugar).
¿Qué pasa si no notifico mi viaje y mi tarjeta es bloqueada?
Si tu tarjeta es bloqueada por actividad sospechosa mientras estás de viaje, el proceso para desbloquearla puede ser engorroso y llevar tiempo. Deberás contactar a tu compañía de tarjeta de crédito, ya sea por teléfono o a través de su página web, para verificar tu identidad y confirmar que las transacciones son legítimas. Es posible que te soliciten información adicional para confirmar que eres tú quien está realizando las transacciones. Dependiendo de la compañía, el proceso puede tomar desde unos minutos hasta varios días, lo que podría causarte inconvenientes significativos durante tu viaje.
- Contactar a la compañía de la tarjeta de crédito para verificar tu identidad.
- Proporcionar información adicional para confirmar la legitimidad de las transacciones.
- Esperar a que la compañía desbloquee tu tarjeta, lo cual puede tomar tiempo.
¿Existen alternativas a la notificación de viaje?
Si bien la notificación de viaje es la opción más recomendable, algunas tarjetas de crédito ofrecen otras alternativas para evitar bloqueos. Algunas tarjetas tienen sistemas de detección de fraude más sofisticados que pueden identificar patrones de gasto legítimos incluso en ubicaciones inusuales. Sin embargo, confiar únicamente en estos sistemas no es aconsejable. Otra alternativa es utilizar una tarjeta prepagada específica para el viaje, cargando solo la cantidad de dinero que planeas gastar. Esto limita el riesgo de fraude y minimiza el impacto si la tarjeta es comprometida.
- Confiar en los sistemas de detección de fraude avanzados de algunas tarjetas (aunque no es 100% seguro).
- Utilizar una tarjeta prepagada específica para el viaje.
- Contactar al banco con anticipación para conocer sus políticas sobre transacciones internacionales.
Preguntas Frecuentes
¿Cuáles son las comisiones más comunes que debo esperar al usar mi tarjeta de crédito en el extranjero?
Comisiones por transacción internacional, también conocidas como tasas por conversión de moneda, son las más frecuentes y pueden variar entre el 1% y el 3% del monto de la compra; además, algunos bancos pueden aplicar cargos adicionales por utilizar cajeros automáticos fuera de la red o por avances en efectivo, por lo que es crucial verificar con tu banco las tarifas específicas antes de viajar.
¿Qué debo hacer para evitar que mi tarjeta sea bloqueada por el banco cuando la uso en otro país?
Para evitar bloqueos inesperados, es fundamental notificar a tu banco sobre tus planes de viaje, incluyendo las fechas y los países que visitarás; esto permite que el banco registre la actividad inusual en tu tarjeta como legítima y evita que las transacciones sean marcadas como fraudulentas, interrumpiendo tu viaje.
¿Cómo puedo evitar el cobro de tasas de conversión de moneda desfavorables al usar mi tarjeta en el exterior?
Siempre que sea posible, opta por pagar en la moneda local del país que estás visitando en lugar de en tu moneda local, ya que al elegir tu moneda local, a menudo se te aplica una tasa de conversión predeterminada por el comercio o el procesador de pagos, que suele ser menos favorable que la tasa que aplicaría tu banco.
¿Qué precauciones de seguridad debo tomar al usar mi tarjeta de crédito en el extranjero para evitar fraudes o robos?
Mantén tu tarjeta siempre a la vista durante las transacciones, evita usar cajeros automáticos en lugares poco iluminados o sospechosos y revisa tus estados de cuenta regularmente para detectar cualquier actividad inusual o no autorizada lo antes posible; además, considera utilizar una tarjeta con chip y solicitar notificaciones de transacciones para estar al tanto de cada movimiento en tu cuenta.